
9 月 10 日,苹果秋季发布会发布 iPhone 18 Pro、18 Pro Max 与首款折叠手机 iPhone Duo,本届未推出 iPhone 18 标准版。产品策略向高端倾斜,Pro 机型搭载 A20 Pro 芯片与可变光圈镜头,折叠新机带来双屏交互体验。标准版机型将延后至次年春季发布。
北京时间 9 月 4 日,OpenAI 正式发布新一代旗舰大模型 GPT‑6 Astra。该模型重点强化计算机自主操作、代码开发、科研与复杂多步骤任务处理能力,支持图文输入与超长上下文处理。产品采用分阶段灰度开放策略,先面向部分企业组织上线,后续逐步覆盖订阅用户。

随着大模型产业化提速,国产高端 AI 芯片需求爆发。受晶圆产能瓶颈影响,部分算力相关订单已排至三年之后,行业供需缺口凸显。赛道竞争重心转向产能争夺,业内提醒理性看待长单热度,提前管控履约风险,各地正加快半导体与算力基础设施布局。
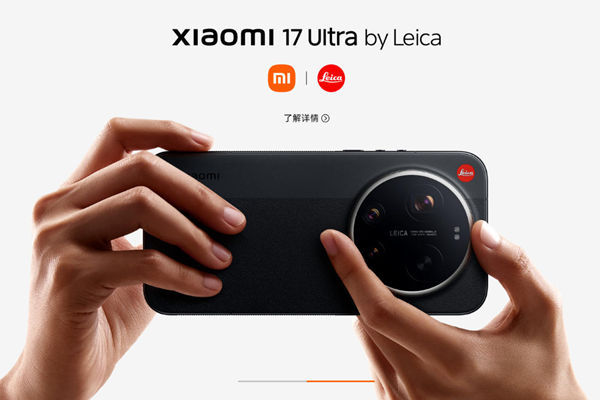
8 月 2 日,小米多款手机调价话题冲上热搜。小米商城调整小米 17、REDMI K90、Turbo 5 等主力机型售价,涨幅 300 至 500 元,为年内第三轮调价。本轮调价主要受全球存储芯片价格大涨影响,AI 算力需求挤压消费级存储产能,终端硬件成本持续攀升。临近新机型发布选择涨价,引发大量网友热议。
7 月 27 日,国产DRAM龙头长鑫科技(688825)登陆科创板。本次 IPO 超额配售选择权行使前募资 579.19 亿元,资金用于存储产线升级与技术研发,旗下长鑫存储是国内唯一可大规模量产运行内存芯片的企业。现阶段全球存储芯片价格持续上行,加剧消费电子成本压力。

2026年6月17日,总投资630亿元的国内首条京东方8.6代AMOLED生产线在成都正式量产。该项目填补了国内中尺寸柔性显示产业空白,采用全球领先的双技术工艺,大幅降低屏幕功耗并延长使用寿命。它的投产打破了海外高端垄断,将加速AI PC等终端的OLED普及,推动我国柔性显示产业迈入新阶段。
华为 HDC 2026 正式发布 HarmonyOS 7 开发者 Beta 版,标志着鸿蒙正式迈入 Agent 时代。该系统全面升级智能体架构与空间计算,AI 助手“小艺”进化为私人助理,并首创六大 AI 防诈能力。目前鸿蒙终端设备已突破 6600 万台,正式版计划于 2026 年秋季向消费者开放。
2025 年全球 GDP 前 50 强榜单显示,美国、中国稳居前两位,德国、日本、印度紧随其后,形成全球经济第一梯队。各国产业结构差异明显:美、中以科技与高端制造为主,欧洲国家侧重精密工业与服务业,亚洲新兴市场依托制造与人口红利快速增长,资源型国家则依赖能源、矿产与农业。

2026 年以来,受 AI 服务器需求爆发、头部存储厂商产能向高利润产品倾斜、行业库存偏低等多重因素影响,全球 DRAM 内存条价格大幅上涨,DDR4、DDR5 产品零售价格普遍翻倍。涨价从上游芯片传导至终端市场,导致 PC、笔记本、装机等成本上升。本文客观梳理本轮涨价原因、市场影响及后续走势。

10 月 8 日至 9 日中欧贸易投资磋商机制第二次例会在北京举办,中欧围绕市场准入、混动汽车、出口管制、知识产权等议题磋商,形成 16 项共识,约定后续部长级视频会晤与第三次例会。

